Ruch FIRE i Reguła 4%. Jak policzyć kapitał na emeryturę?
Większość społeczeństwa akceptuje tradycyjny model życia: uczymy się, pracujemy przez 40 lat na etacie, a po ukończeniu 60. lub 65. roku życia przechodzimy na państwową emeryturę, której wysokość drastycznie obniża nasz dotychczasowy standard życia. Istnieje jednak rosnąca społeczność inwestorów, która całkowicie odrzuca ten paradygmat.
Ruch FIRE (Financial Independence, Retire Early) udowadnia, że przy odpowiedniej dyscyplinie, rygorystycznej kontroli kosztów i pasywnym inwestowaniu, wolność finansową można osiągnąć nawet przed 40. rokiem życia.
Niezależność finansowa w ujęciu FIRE nie oznacza posiadania jachtów czy prywatnych odrzutowców. Oznacza punkt matematyczny, w którym Twój zgromadzony majątek netto (Net Worth) generuje odsetki pokrywające 100% Twoich rocznych kosztów życia, czyniąc pracę zarobkową opcją, a nie przymusem.
W tym artykule rozkładamy na czynniki pierwsze matematykę stojącą za ruchem FIRE. Omawiamy słynną Regułę 4%, badamy destrukcyjne ryzyko sekwencji zwrotów i pokazujemy, dlaczego śledzenie całkowitego majątku w aplikacjach takich jak Portfeo to absolutny fundament tej drogi.
Fundament strategii: Badania Trinity Study i Magiczna Reguła 4%
Największym problemem osób budujących kapitał jest odpowiedź na pytanie:
„Ile właściwie pieniędzy potrzebuję, aby móc bezpiecznie przestać pracować i nie zbankrutować przed śmiercią?”.
Przełom w tej dziedzinie nastąpił w 1998 roku, kiedy to trzej profesorowie z Trinity University (Cooley, Hubbard i Walz) opublikowali słynne badania znane dziś jako Trinity Study. Przeanalizowali oni historyczne dane z amerykańskiej giełdy i rynku obligacji od 1926 roku. Symulowali tysiące scenariuszy, sprawdzając, ile procent kapitału emeryt mógłby co roku wypłacać ze swojego portfela, z uwzględnieniem szalejącej w różnych dekadach inflacji oraz potężnych krachów giełdowych, tak aby jego portfel nie wyczerpał się przez równe 30 lat.
Wynikiem tych badań jest słynna na całym świecie Reguła 4% (Safe Withdrawal Rate - SWR). Zgodnie z nią, jeśli zbudujesz portfel składający się z co najmniej 50% akcji (np. zdywersyfikowanych ETF-ów) i 50% obligacji, możesz w pierwszym roku emerytury bezpiecznie wypłacić z niego 4% wartości, a w każdym kolejnym roku powiększać tę kwotę o wskaźnik inflacji. Prawdopodobieństwo, że w takim scenariuszu braknie Ci pieniędzy przez 30 lat, wynosi w ujęciu historycznym blisko 0% (w wielu scenariuszach kapitał na koniec był wręcz większy niż na początku).
Jak wyliczyć swoją liczbę FIRE?
Znając Regułę 4%, możemy z łatwością odwrócić to równanie matematyczne, aby poznać nasz ostateczny cel inwestycyjny. Aby 4% z Twojego portfela pokrywało Twoje koszty życia, Twój całkowity kapitał musi stanowić 25-krotność Twoich rocznych wydatków.
Przykład wyliczenia Złotej Liczby:
- Skrupulatnie liczysz swoje miesięczne wydatki (czynsz, jedzenie, transport, rozrywka). Zakładamy, że potrzebujesz 6 000 zł miesięcznie na komfortowe życie.
- Mnożysz to przez 12 miesięcy: Twoje roczne koszty życia wynoszą 72 000 zł.
- Mnożysz roczne koszty przez 25: 72 000 zł * 25 = 1 800 000 zł.
Kwota 1,8 miliona złotych to Twoja Liczba FIRE. Jeśli zgromadzisz taki majątek i zainwestujesz go w zdywersyfikowane rynki kapitałowe, możesz teoretycznie złożyć wypowiedzenie w pracy, a wypłacane co roku 4% pokryje rachunki i zapewni komfortowe życie.
Uwaga: Wypłacanie 4% to tzw. faza konsumpcji. W ujęciu polskim należy pamiętać o ewentualnym podatku Belki, dlatego tak kluczowe jest budowanie majątku na zwolnionych z podatku kontach IKE i IKZE, które w momencie wypłaty po 60. roku życia zwalniają te kwoty z jakichkolwiek obciążeń fiskalnych.
Ile czasu zajmie Ci zbudowanie majątku? (Symulacja FIRE)
Aby zobrazować, jak drastycznie kapitał rośnie przy zderzeniu comiesięcznych oszczędności z magią procentu składanego, przygotowaliśmy prostą symulację. Pokazuje ona, jak wysokość dopłat wpływa na ostateczną wartość rynkowego majątku oraz na poziom wygenerowanego, bezpiecznego pasywnego dochodu na koniec okresu inwestycyjnego.
Założenia: Startujesz z kapitałem początkowym 50 000 zł. Twój portfel generuje historyczną, uśrednioną i realną (po odjęciu inflacji) stopę zwrotu na poziomie 6% rocznie.
| Miesięczna dopłata | Majątek po 10 latach | Majątek po 20 latach | miesięczna wypłata po 20 latach |
| 1000 zł | 250 000 zł | 605 000 zł | 2 016 zł |
| 3000 zł | 570 000 zł | 1 480 000 zł | 4 933 zł |
| 5000 zł | 890 000 zł | 2 360 000 zł | 7 866 zł |
| 8000 zł | 1 370 000 zł | 3 670 000 zł | 12 233 zł |
Największe zagrożenie: ryzyko sekwencji zwrotów
Matematyka stojąca za Trinity Study brzmi rewelacyjnie, jednak życie na rynkach rzadko przypomina gładką krzywą. Najbardziej podstępnym wrogiem osób przechodzących na wcześniejszą emeryturę jest Ryzyko Sekwencji Zwrotów.
Wyobraź sobie, że zgromadziłeś swoje wyliczone 1,8 miliona złotych i rzucasz pracę 1 stycznia. Niestety, 2 stycznia na świecie wybucha pandemia lub potężny kryzys finansowy. W pierwszym i drugim roku Twojej emerytury rynki akcji nurkują o 30%. Twój portfel drastycznie się kurczy. Problem polega na tym, że Ty wciąż musisz z niego wypłacać co miesiąc swoje założone 6 000 zł na czynsz i jedzenie.
Wypłacanie pieniędzy w trakcie głębokiej bessy oznacza wymuszoną wyprzedaż ogromnej liczby przecenionych jednostek ETF czy akcji, byle tylko zdobyć gotówkę na rachunki. Nawet jeśli giełda w kolejnych latach wystrzeli w górę i zanotuje świetną hossę, Twój portfel nigdy się już nie odbuduje, ponieważ brakuje w nim kapitału, który musiałeś na siłę skonsumować na samym dnie. "Przejadłeś" więc swoją bazę.
Jak inwestorzy FIRE bronią się przed krachami w pierwszych latach?
- Poduszka gotówkowa: Posiadają zawsze na bezryzykownych kontach oszczędnościowych równowartość swoich kosztów życia na 2-3 lata z góry. Kiedy wybucha giełdowy krach, całkowicie przestają wypłacać pieniądze z przecenionego portfela inwestycyjnego i przeżywają recesję wyłącznie z gotówkowej poduszki.
- Tarcza obligacyjna: Na 5 lat przed planowanym rzuceniem pracy, drastycznie zwiększają wagę przewidywalnych, antyinflacyjnych obligacji detalicznych (np. EDO) kosztem akcji, by tuż po wejściu w etap wolności mieć zagwarantowany kapitał.
Stopa Oszczędności. Dlaczego wysokie zarobki to nie wszystko?
Podstawowym mitem jest przekonanie, że do osiągnięcia niezależności finansowej trzeba zarabiać dziesiątki tysięcy złotych miesięcznie. Ruch FIRE opiera się na innym wskaźniku: Savings Rate (Stopa Oszczędności), czyli na procencie Twoich dochodów, który udaje Ci się zainwestować zamiast go wydać.
Matematyka wolności finansowej uczy brutalnej prawdy – absolutny poziom dochodów nie ma znaczenia, jeśli poziom Twoich wydatków rośnie wraz z nimi (tzw. inflacja stylu życia). Jeśli prezes korporacji zarabia 50 000 zł miesięcznie, ale wydaje z tego 48 000 zł na leasingi i luksusowe rezydencje, jego wskaźnik oszczędności wynosi ledwie 4%. Nigdy nie przejdzie na emeryturę, ponieważ musi utrzymać gigantyczny przepływ gotówki.
Z kolei programista zarabiający 10 000 zł netto, który utrzymuje racjonalne koszty życia na poziomie 5 000 zł (oszczędza 50% dochodu), znajduje się w matematycznie świetnej sytuacji. Oszczędzając 50% swoich zarobków, kupuje sobie czas 1:1. Jeden rok pracy tego programisty generuje kapitał na sfinansowanie jednego całego roku życia bez pracy. W połączeniu z rynkową potęgą procentu składanego, stopa oszczędności na poziomie 50% oznacza matematyczną niezależność w zaledwie 15-17 lat, zaczynając od zera.
Jak śledzić swoją drogę do FIRE?
Największym problemem podczas dwudziestoletniej podróży po FIRE jest dekoncentracja i utrata motywacji. Rozpraszamy się, posiadając część środków na IKE, część na IKZE, zagraniczne akcje u jednego brokera, kryptowaluty na giełdach, a resztę w formie obligacji czy spłacanego kredytu hipotecznego. Mając tak rozbity finansowo świat, nie jesteśmy w stanie odpowiedzieć na pytanie: „Na jakim etapie drogi do mojego miliona się teraz znajduję?”.
Właśnie ten życiowy problem rozwiązuje Portfeo.
W Portfeo śledzisz nie tylko swoje konta maklerskie. Dodajesz wartość swoich nieruchomości, metali szlachetnych czy wspomnianych antyinflacyjnych obligacj oraz wpisujesz swoje długi. System to agreguje i wyświetla Ci w czasie rzeczywistym jedną, podstawową kwotę Twojego majątku.
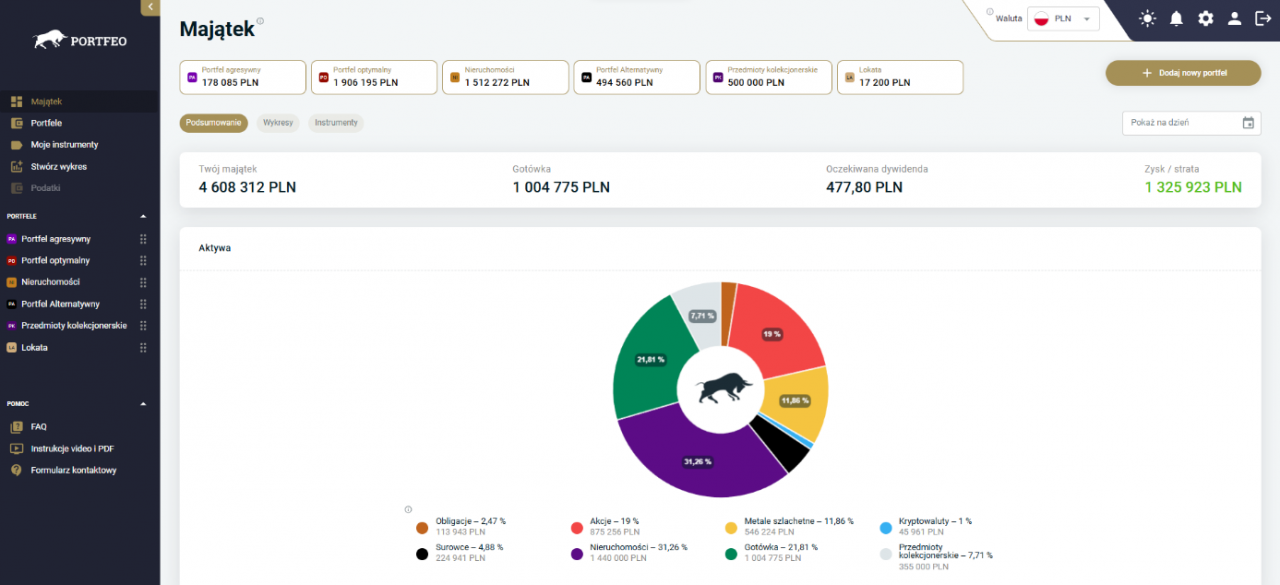
Widząc codziennie na głównym ekranie, jak Twój majątek rośnie i nieubłaganie zbliża się do wyznaczonej Złotej Liczby 25x, zyskujesz motywację do trzymania w ryzach swoich kosztów życia i utrzymywania wysokiej stopy oszczędności.
Podsumowanie
Niezależność finansowa nie jest domeną multimilionerów i założycieli spółek technologicznych. To nagroda za lata bezwzględnej dyscypliny konsumenckiej, regularnych zakupów na globalnym rynku akcji i maksymalnego wykorzystywania państwowych tarcz podatkowych.
Ustalając swoje rzeczywiste koszty życia, aplikując Regułę 4% jako punkt odniesienia, oraz rygorystycznie śledząc przyrost majątku w Portfeo, wytyczasz jasną ścieżkę do odzyskania tego, co w życiu najcenniejsze – kontroli nad własnym czasem.
FAQ: Najczęstsze pytania o niezależność finansową (FIRE)
Czy w Polsce również działa Reguła 4%?
Reguła 4% opiera się na historycznych zwrotach z globalnego rynku kapitałowego (głównie USA) i uwzględnia amerykańską inflację. Polscy inwestorzy mogą ją z powodzeniem stosować pod warunkiem, że swój portfel inwestycyjny (szczególnie część akcyjną) budują globalnie (np. poprzez ETF na MSCI World w walucie obcej). Inwestowanie wyłącznie 100% majątku w polskie akcje na GPW wystawia nas na zbyt duże, nieprzewidywalne, lokalne ryzyko, które wypacza fundamenty badań Trinity Study.
Co to jest Barista FIRE, Lean FIRE i Fat FIRE?
To popularne pod-kategorie ruchu. Lean FIRE to ekstremalny minimalizm – zbudowanie niezależności w oparciu o bardzo małą Złotą Liczbę (np. 800 tys. zł), która pozwala przeżyć, ale w niezwykle skromnych warunkach. Fat FIRE to niezależność bogaczy – budowa portfela rzędu 5-10 mln zł, aby na emeryturze podróżować, kupować drogie auta i żyć ponad stan. Barista FIRE to stan hybrydowy – masz już pokaźny portfel, który pokrywa większość Twoich stałych kosztów życia, więc rzucasz ciężki, korporacyjny etat i pracujesz na pół etatu w lokalnej kawiarni dla drobnego dorobku, przyjemności i ubezpieczenia zdrowotnego.
Czy po osiągnięciu Złotej Liczby 25x już nigdy nie będę pracować?
Wręcz przeciwnie! FIRE to przede wszystkim niezależność finansowa. Druga część (Retire Early) to tylko opcja. Znakomita większość ludzi po osiągnięciu magicznej liczby wcale nie rzuca pracy, by siedzieć przez 40 lat na kanapie. Posiadanie potężnego kapitału daje im natomiast mentalną odwagę do całkowitej zmiany branży na taką, która jest gorzej płatna, ale sprawia im ogromną życiową radość i poczucie sensu, bez strachu o to, z czego zapłacą rachunki.
Co z ubezpieczeniem zdrowotnym (ZUS/NFZ) na wczesnej emeryturze FIRE?
To jeden z najczęstszych problemów w polskich realiach. Rezygnując z etatu lub własnej działalności, tracisz automatyczne odprowadzanie składek zdrowotnych do NFZ. Osoby na wczesnej emeryturze zazwyczaj rozwiązują to na trzy sposoby: rejestrując się w urzędzie pracy, dobrowolnie odprowadzając prywatnie minimalną składkę zdrowotną do ZUS, lub pracując symboliczną ilość godzin na ułamku etatu w dowolnym, prostym zawodzie wyłącznie dla utrzymania ciągłości ubezpieczenia społecznego.
Czy moje własne mieszkanie wlicza się do wyliczania kapitału FIRE?
To zależy od jego funkcji. Jeśli w nim mieszkasz, to Twoje główne mieszkanie zdejmuje z Ciebie koszty czynszu/najmu, drastycznie obniżając kwotę, jakiej potrzebujesz na comiesięczne życie (co bardzo mocno obniża Twoją docelową Złotą Liczbę). Nie możesz jednak wliczać wartości tego mieszkania (np. 800 tys. zł) do samego kapitału inwestycyjnego FIRE, z którego będziesz wypłacać 4%. Inaczej jest z mieszkaniami na wynajem – one stanowią pełnoprawne, dochodowe aktywo inwestycyjne, które wprost generuje gotówkę do Twojego budżetu wolności.
Co się stanie, jeśli rynek zaleje gigantyczny krach?
Zwolennicy FIRE nie są niewolnikami sztywnych matematycznych zasad – są niezwykle elastyczni. Bardzo popularną metodą radzenia sobie z bessą (gdy Twój portfel mocno spadł) jest tymczasowe obniżenie "stopy wypłat" z 4% np. do 3%, dopóki rynki nie wrócą do hossy. Brakujące środki na życie uzupełnia się w tych gorszych latach, korzystając ze zgromadzonej wcześniej bezpiecznej poduszki gotówkowej lub podejmując tymczasową, lekką pracę dorywczą.