Jak zbudować portfel dywidendowy? Strategia i wskaźniki
Jak bezpiecznie inwestować w spółki dywidendowe, żeby osiągnąć FIRE? Omawiamy pułapki wysokiej stopy, wskaźniki Payout Ratio i FCF, podatki oraz symulujemy dochód pasywny.
Ruch FIRE (Financial Independence, Retire Early) zyskuje na popularności na całym świecie, udowadniając, że emerytura nie musi być odległym punktem wyznaczanym przez państwowe ustawy, lecz stanem całkowitej niezależności finansowej, który możemy osiągnąć we własnym tempie. Kluczem do wyrwania się z przymusu pracy etatowej jest zbudowanie majątku, który będzie w stanie samodzielnie finansować nasze koszty życia. Choć dróg do tego celu jest wiele, jedną z najbardziej eleganckich i przewidywalnych strategii jest inwestowanie dywidendowe.
Inwestowanie na rynkach kapitałowych najczęściej kojarzy się z poszukiwaniem innowacyjnych spółek technologicznych, przewidywaniem trendów i kupowaniem akcji z nadzieją na ich szybki i wielokrotny wzrost. Istnieje jednak zupełnie inne, znacznie chłodniejsze i bardziej przewidywalne podejście do giełdy. Zamiast opierać swój sukces wyłącznie na spekulacyjnym wzroście cen akcji, inwestorzy dywidendowi skupiają się na budowaniu powtarzalnego, nieustannie rosnącego strumienia żywej gotówki, który z czasem ma pokryć ich bieżące koszty życia.
W niniejszym kompendium rozkładamy strategię dywidendową na czynniki pierwsze. Pokazujemy, jak bezbłędnie analizować przepływy pieniężne, jak omijać rynkowe pułapki, oraz jak legalnie optymalizować podatki.
Czym jest dywidenda i dlaczego dojrzały biznes dzieli się zyskiem?
Aby zrozumieć sens tej strategii, musimy najpierw spojrzeć na rynek oczami zarządu spółki. Kiedy firma kończy rok obrotowy z wypracowanym zyskiem netto, staje przed fundamentalnym wyborem. Może zatrzymać całą gotówkę i reinwestować ją w agresywny rozwój (budowę nowych fabryk, przejęcia konkurencji, badania i rozwój) – to domena tzw. spółek wzrostowych (growth). Jeżeli jednak firma jest już potężnym, ugruntowanym na rynku molochem (np. globalnym producentem napojów, dostawcą energii czy bankiem), możliwości jej skokowej ekspansji są bardzo mocno ograniczone.
W takiej sytuacji, zamiast mrozić gotówkę na kontach bankowych lub przepalać ją na nieefektywne projekty badawcze, zarząd decyduje się na wypłatę części zysku bezpośrednio do kieszeni swoich współwłaścicieli, czyli akcjonariuszy. Wypłata ta, nazywana dywidendą, jest twardym dowodem na to, że dany biznes faktycznie generuje potężne nadwyżki finansowe. Księgowe zyski można w bilansie kreatywnie "maskować", jednak dywidendę trzeba wypłacić z realnej gotówki.
Mit wysokiej stopy dywidendy. Dlaczego pogoń za procentami to pułapka?
Początkujący inwestorzy bardzo często popełniają jeden, katastrofalny w skutkach błąd. Wchodzą na portal finansowy, sortują listę spółek według wskaźnika Stopy Dywidendy (Dividend Yield) i natychmiast kupują te, które obiecują 10%, 15% lub 20% rocznego zwrotu. Zjawisko to znane jest w świecie finansów jako pułapka dywidendowa.
Aby zrozumieć to zagrożenie, musimy spojrzeć na prosty matematyczny wzór. Stopa dywidendy to nic innego, jak kwota wypłacanej dywidendy podzielona przez aktualną, rynkową cenę jednej akcji.
Jeżeli spółka historycznie wypłacała 5 zł dywidendy na akcję, a jej kurs giełdowy to 100 zł, stopa dywidendy wynosiła zdrowe 5%. Jeśli jednak nagle rynek zorientuje się, że firma traci klientów, przegrywa z konkurencją lub tonie w długach, cena jej akcji może w panice runąć do 25 zł. Algorytmy na darmowych portalach finansowych nadal będą bezmyślnie dzielić historyczne 5 zł przez nową, dramatyczną cenę 25 zł, pokazując sztuczną, gigantyczną stopę dywidendy na poziomie aż 20%!
Kupując taką spółkę, nie kupujemy obietnicy 20% zysku. Kupujemy biznesowego bankruta. W kolejnym kwartale zarząd z niemal stuprocentową pewnością ogłosi drastyczne cięcie lub całkowite zawieszenie dywidendy, by ratować firmę przed upadkiem, a kurs akcji spadnie jeszcze niżej. Zamiast szukać najwyższych stóp zwrotu z wczoraj, w inwestowaniu dywidendowym należy szukać bezpieczeństwa i gwarancji wypłat w przyszłości. Oczekiwana stopa dywidendy zdrowych, bezpiecznych biznesów waha się zazwyczaj w przedziale od 2% do maksymalnie 6%.
Kluczowe wskaźniki w analizie spółek dywidendowych. Jak czytać fundamenty?
Odrzucenie samej stopy dywidendy jako głównego kryterium wyboru rodzi potrzebę głębszej analityki. Bezpieczeństwo naszych długoterminowych przepływów pieniężnych weryfikujemy poprzez skrzyżowanie trzech kluczowych wskaźników fundamentalnych. W Portfeo znajdziecie je wszystkie zebrane w dziale „Analiza spółki”.
Wskaźnik wypłaty dywidendy (Payout Ratio)
To absolutny fundament i pierwsze sito selekcji. Payout Ratio mówi nam, jaki procent wypracowanego zysku netto spółka przeznacza na wypłatę dla akcjonariuszy.
- Bezpieczny poziom (40% - 60%): Firma chętnie dzieli się zyskiem, ale jednocześnie zostawia sobie potężną poduszkę finansową w kasie na spłatę długów, inwestycje odtworzeniowe i ewentualne gorsze czasy w gospodarce.
- Zbyt wysoki poziom (powyżej 80%): Spółka oddaje inwestorom niemal wszystko, co zarobi. To wyraźny sygnał alarmowy. Jakikolwiek, nawet najmniejszy kryzys w branży sprawi, że w kolejnym roku firmie po prostu zabraknie zysków na utrzymanie tak wysokiej dywidendy i będzie zmuszona ją ściąć.
- Poziom patologiczny (powyżej 100%): Oznacza to, że firma wypłaca fizycznie więcej gotówki, niż zarabia na czysto w danym roku. W takim, na szczęście łatwym do wykrycia scenariuszu, dywidenda jest sztucznie finansowana z wyprzedaży majątku, drogich kredytów lub emisji nowych akcji (rozwadniania kapitału). Taka polityka z definicji doprowadzi do katastrofy.
Pokrycie dywidendy z FCF (Free Cash Flow)
Zysk netto to w dużej mierze zapis księgowy, na który mocno wpływa amortyzacja, przeszacowanie majątku czy papierowe odpisy. Jak wspomniano wcześniej, dywidend nie płaci się z wyliczeń księgowego – płaci się je z fizycznej gotówki.
Dlatego nasza profesjonalna analiza zawsze wymaga spojrzenia na wskaźnik FCF (Wolne Przepływy Pieniężne). To realna gotówka, która zostaje w kasie przedsiębiorstwa po opłaceniu absolutnie wszystkich kosztów operacyjnych i niezbędnych wydatków na infrastrukturę (CAPEX). Prawdziwie bezpieczna spółka dywidendowa to taka, której kwota dywidendy jest w pełni pokryta przez wygenerowany w tym samym roku FCF.
Skumulowane tempo wzrostu dywidendy (CAGR)
Inflacja to nieustanny morderca naszego wolnego majątku. Jeżeli upatrzona przez nas spółka od dekady wypłaca nam stałe, równe 2 złote na akcję, to nasza realna siła nabywcza w sklepie maleje z każdym kolejnym rokiem. Prawdziwym "Świętym Graalem" inwestora dywidendowego jest znalezienie firm, które nie tylko płacą dywidendę w każdych warunkach, ale regularnie i systematycznie ją podnoszą.
Wskaźnik CAGR dywidendy z ostatnich 5 lub 10 lat natychmiast pokazuje nam uśrednione roczne tempo podwyżek dywidendy. Dobrze, aby tempo wzrostu dywidendy analizowanej spółki wyraźnie przewyższało wskaźnik inflacji (najlepiej, gdy historyczny CAGR wynosi stabilne od 6% do 10% rocznie).
Symulacja: Kiedy dywidendy sfinansują moje życie?
Teoria wskaźników to jedno, ale każdy inwestor zadaje sobie ostatecznie to samo pytanie: ile kapitału i czasu potrzebuję, aby móc żyć z dywidend? Aby to zobrazować, przeanalizujmy dwa scenariusze.
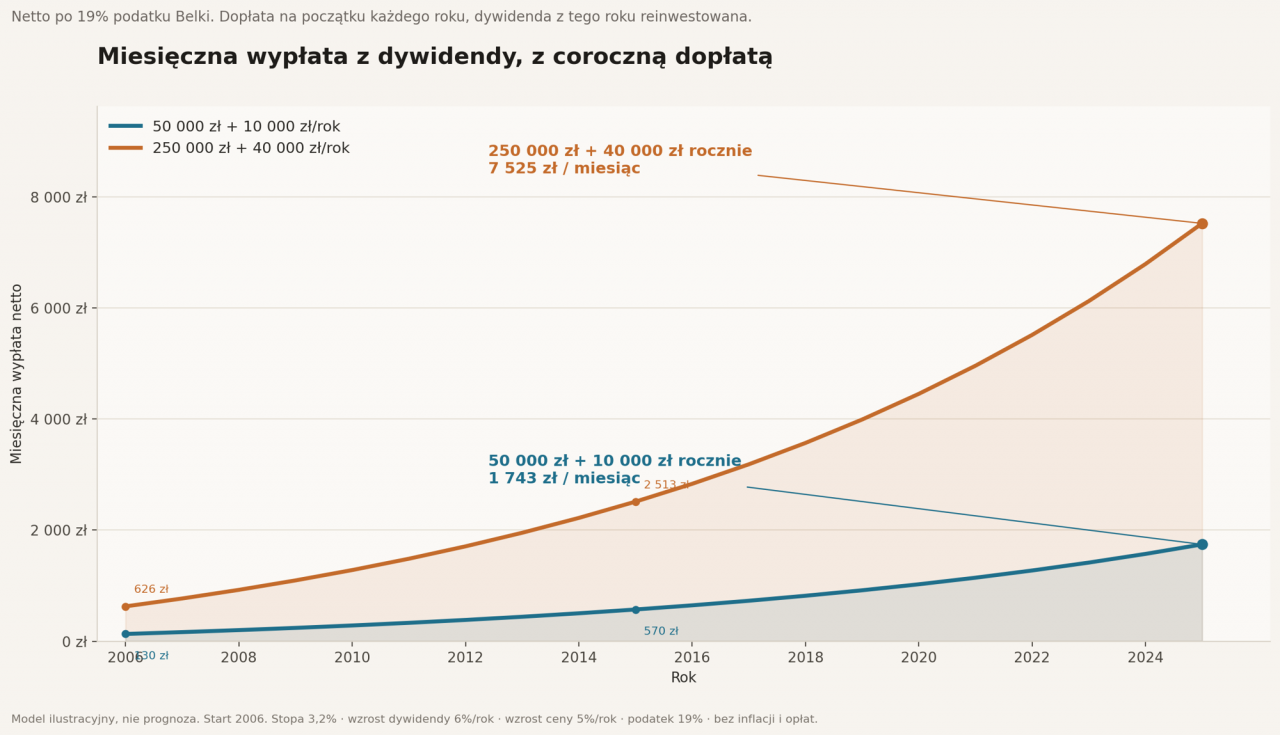
Poniższy model opiera się na historycznym, 20-letnim horyzoncie czasowym, którego start przypada na 2006 rok. Założono w nim bardzo realistyczne, rynkowe parametry: początkowa stopa dywidendy wynosi 3,2%, roczny wzrost wypłacanej dywidendy kształtuje się na poziomie 6%, a średni roczny wzrost cen samych akcji to 5%. Wszystkie wyliczone wypłaty to kwoty netto, czyli uwzględniają już potrącenie 19% podatku Belki. Co najważniejsze, symulacja zakłada reinwestowanie otrzymanej gotówki w kolejnych latach.
Prześledźmy dwa różne warianty budowania majątku, zaczynając od analizy słupkowej:
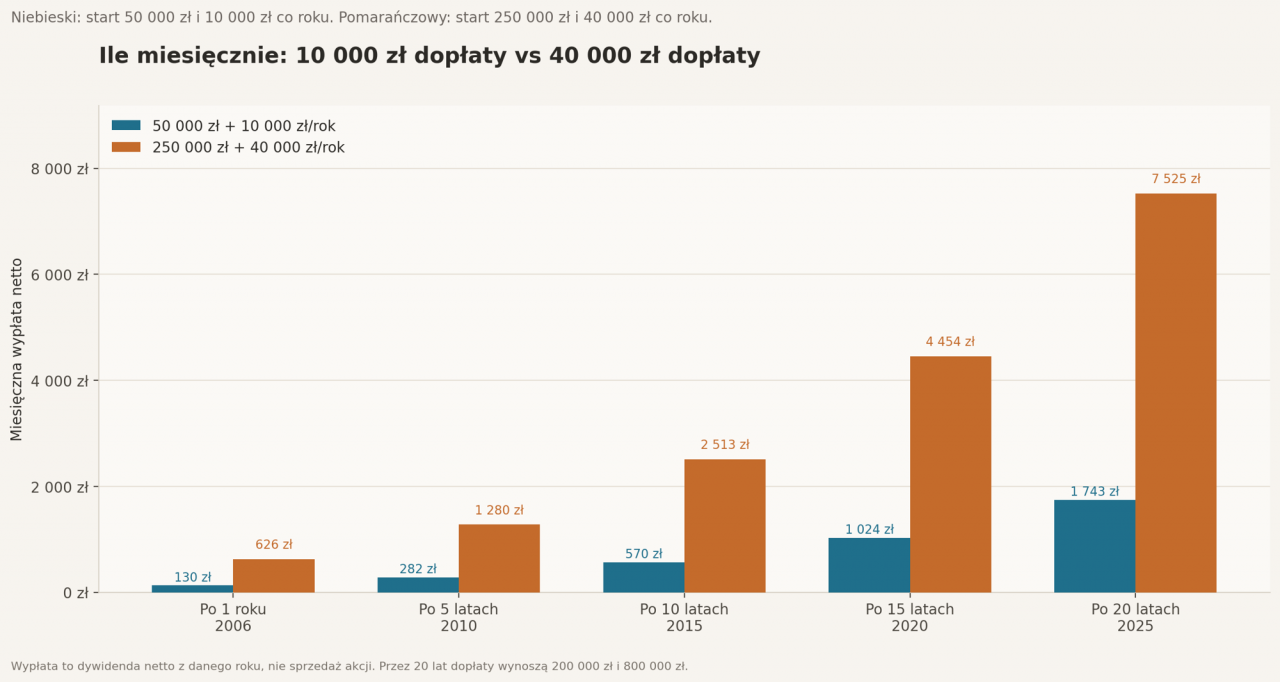
Scenariusz A: Mniejszy kapitał (Start 50 000 zł + 10 000 zł rocznej dopłaty).
W tym wariancie inwestor zaczyna z kwotą 50 tys. zł i co roku dokłada do portfela 10 tys. zł ze swoich oszczędności.
- Po pierwszym roku, miesięczna wypłata z dywidendy wynosi zaledwie 130 zł netto. To kwota, która ledwie pokrywa rachunek za telefon.
- Po 10 latach (2015), dzięki podwyżkom dywidend i magii procentu składanego, pasywny dochód rośnie do 570 zł miesięcznie.
- Po 20 latach (2025), inwestor generuje już stabilne 1 743 zł netto każdego miesiąca.
Scenariusz B: Większy kapitał (Start 250 000 zł + 40 000 zł rocznej dopłaty).
To z kolei wersja dla osób dysponujących większą nadwyżką finansową na start.
- Po pierwszym roku inwestor otrzymuje 626 zł miesięcznie.
- Po 10 latach pasywny cashflow wynosi już 2 513 zł netto miesięcznie.
- Po 20 latach budowania portfela, wypłaty osiągają imponujący poziom 7 525 zł netto każdego miesiąca.
Taka kwota pozwala już na pełną niezależność finansową i pokrycie kosztów życia bez konieczności pracy etatowej. Rozkład tych wypłat w czasie, uwzględniający płynną krzywą narastania dochodu, idealnie obrazuje poniższy wykres liniowy.
Rozjazd między wpłatami a realną wartością portfela
Prawdziwą siłę inwestowania dywidendowego widać jednak dopiero wtedy, gdy zestawimy nasze fizyczne wpłaty z ostateczną wielkością zbudowanego majątku:
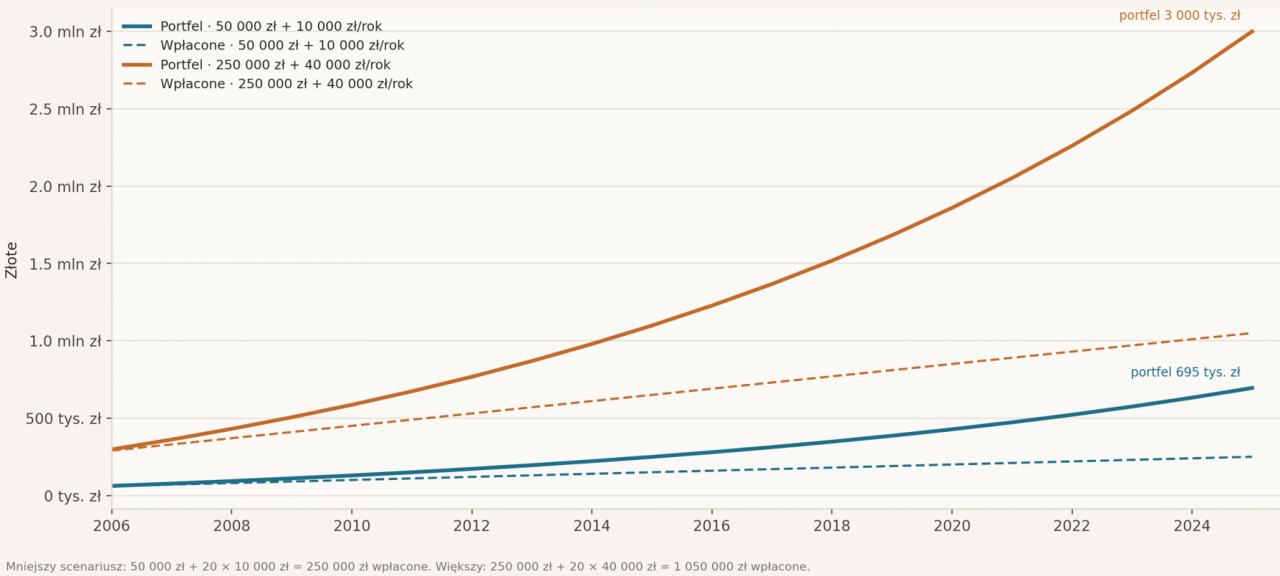
Na powyższym wykresie wartości portfela doskonale widać rosnącą przepaść między linią przerywaną (nasz wkład z własnej kieszeni) a linią ciągłą (ostateczna wartość aktywów).
W podstawowym scenariuszu, przez 20 lat inwestor wpłacił fizycznie 250 000 zł. Jednak dzięki wzrostowi cen akcji i nieustannemu reinwestowaniu dywidend, ostateczna wartość jego portfela dobiła do 695 tys. zł. W scenariuszu zakładającym większe możliwości finansowe różnica jest jeszcze bardziej spektakularna. Suma faktycznie wpłaconego kapitału z oszczędności po dwóch dekadach wyniosła 1 050 000 zł. Zbudowany w ten sposób portfel jest jednak warty aż 3,0 mln zł.
Powyższe modele stanowią najlepszy dowód na to, że strategia dywidendowa to rynkowy maraton. Choć początkowe wypłaty wydają się małe, konsekwentne reinwestowanie kapitału przez dwie dekady prowadzi do geometrycznego wzrostu, który ostatecznie zdejmuje z nas finansową presję.
Dywidendowi Arystokraci i Królowie – giełdowa elita, która płaci zawsze
Poszukując spółek o nienagannym rodowodzie, szybko natrafimy na pojęcia Arystokratów i Królów Dywidendowych. Zostały one ukute na rynku amerykańskim, gdzie kultura szacunku do akcjonariusza i długoterminowego dzielenia się zyskiem z inwestorami jest w najbardziej rozwinięta.
- Dywidendowi Arystokraci: To wyselekcjonowane spółki wchodzące w skład amerykańskiego indeksu S&P 500, które nieprzerwanie, rok w rok, podnoszą kwotę wypłacanej dywidendy przez minimum 25 lat.
- Dywidendowi Królowie: To absolutna i bezkompromisowa elita giełdowa. Należą do niej firmy, które udowodniły swoją fundamentalną siłę, podnosząc dywidendę co roku przez minimum 50 lat.
Znalezienie się w tym elitarnym gronie oznacza, że model biznesowy firmy przetrwał kryzysy naftowe z lat 70., pęknięcie bańki dot-com, kryzys finansowy w 2008 roku, a nawet pandemię, przy czym zarząd ani razu nie zredukował wypłaty dla swoich inwestorów. Obecność takich wybitnych spółek (lub ETF-ów na nich opartych) w portfelu – nawet jeśli ich bieżąca stopa dywidendy nie przekracza nudnych 2-3% – zapewnia portfelowi stabilność i spokój psychiczny na lata.
Optymalizacja podatkowa. Jak uchronić swój cashflow przed fiskusem?
Budowanie gotówkowego portfela dywidendowego na zwykłym rachunku maklerskim jest z definicji nieefektywne podatkowo. Każda złotówka wpływająca na nasze konto podlega natychmiastowemu opodatkowaniu.
W przypadku polskich spółek notowanych na GPW mechanizm jest prosty i bezobsługowy – dom maklerski (pełniący funkcję płatnika) automatycznie potrąca nam 19% zryczałtowanego podatku Belki u źródła. Na nasze konto trafia kwota netto, gotowa do reinwestycji, i nie musimy wykazywać tego w wiosennym, rocznym zeznaniu PIT.
Zagraniczne dywidendy, podatek u źródła (WHT) i formularz W-8BEN
Prawdziwe schody zaczynają się przy inwestowaniu na rynkach zagranicznych. Każdy kraj na świecie posiada własną, wewnętrzną stawkę podatku u źródła (Withholding Tax - WHT). Przykładowo, w Stanach Zjednoczonych domyślna, karna stawka tego podatku dla inwestorów zagranicznych wynosi aż 30%. Oznacza to, że amerykański fiskus natychmiast zabierze nam niemal jedną trzecią wypracowanego zysku, zanim pieniądze zdążą wyjść z kraju!
Aby skutecznie się przed tym uchronić, kluczowe jest otwieranie rachunków w tych domach maklerskich, które udostępniają swoim polskim klientom formularz W-8BEN. Jego wypełnienie (zwykle jest to dosłownie kilka kliknięć w profilu inwestora na platformie) pozwala nam na skorzystanie z polsko-amerykańskiej umowy o unikaniu podwójnego opodatkowania. Dzięki formularzowi, amerykański urząd obniży swoją stawkę i pobierze z naszej dywidendy jedynie preferencyjne 15%. Następnie, podczas rocznego rozliczenia w Polsce, w formularzu PIT-38 my sami dopłacamy naszemu fiskusowi brakujące 4%, aby wyrównać stawkę do obowiązujących w naszym kraju 19% (15% zapłacone w USA + 4% dopłacone w Polsce). Chroni nas to przed podwójnym, bardzo bolesnym opodatkowaniem tej samej gotówki.
Tarcza absolutna: Rachunki IKE oraz IKZE
Oczywiście najpotężniejszą i w 100% legalną metodą na uchronienie portfela dywidendowego przed grabieżą podatkową jest "opakowanie" go w roczne limity Indywidualnego Konta Emerytalnego (IKE).
Budując swój portfel na bezpłatnym rachunku maklerskim IKE, całkowicie omijamy polski, 19-procentowy podatek Belki od dywidend krajowych spółek (otrzymujemy na konto równe 100% kwoty brutto). Co więcej, w przypadku dywidend zagranicznych z USA (przy włączonym W-8BEN na koncie IKE), zapłacimy potrącone u źródła amerykańskie 15% i nie dopłacamy już ani jednego grosza polskiemu urzędowi skarbowemu. To gigantyczna, darmowa przewaga, która na przestrzeni dekad tworzy różnicę w zreinwestowanym majątku rzędu wielu tysięcy złotych.
Jeśli stoicie przed wyborem, od którego rachunku zacząć, jakie są tegoroczne limity i jak dokładnie działa bezpodatkowe dziedziczenie środków, koniecznie przeczytajcie nasz kompleksowy przewodnik podatkowy: IKE czy IKZE? Jak legalnie nie płacić podatku Belki
Monitorowanie portfela i dywidend w Portfeo
Inwestowanie dywidendowe to absolutnie nie jest bezobsługowa strategia typu "kup i zapomnij na 10 lat". Wymaga ona chłodnego, kwartalnego weryfikowania, czy wybrane przez nas spółki wciąż generują wystarczające przepływy pieniężne i czy ich wskaźnik Payout Ratio nie zbliża się do punktu odcięcia wypłat.
Ręczne analizowanie setek raportów to zadanie logistycznie niewykonalne dla inwestora z etatem. Właśnie dlatego stworzyliśmy moduł „Analiza spółki” w aplikacji Portfeo. Integruje on w jednym, czytelnym miejscu wszystkie opisane wyżej kluczowe wskaźniki rentowności. Po wpisaniu nazwy dowolnej światowej spółki otrzymujecie gotową, dedykowaną analizę polityki dywidendowej.
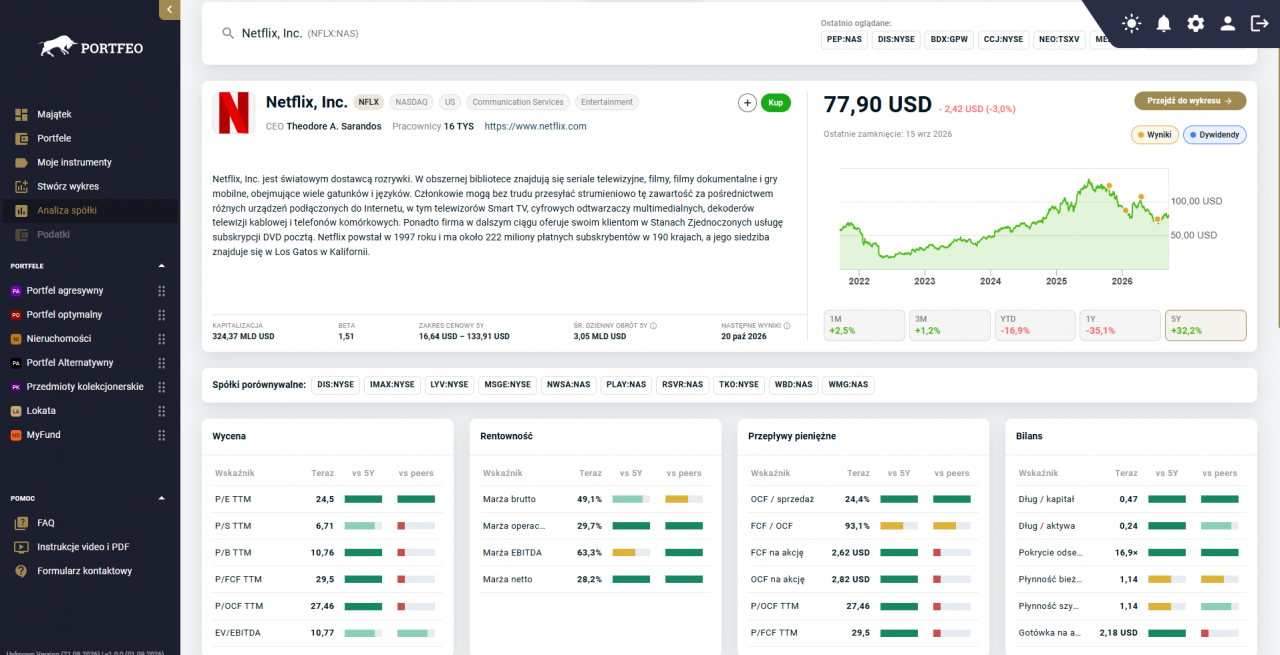
System z automatu wylicza dla Was bezpieczeństwo Payout Ratio, pokrycie gotówką FCF oraz udostępnia historyczny CAGR dywidend z 10 lat, od razu porównując go na wizualnym tle rynkowych rywali.
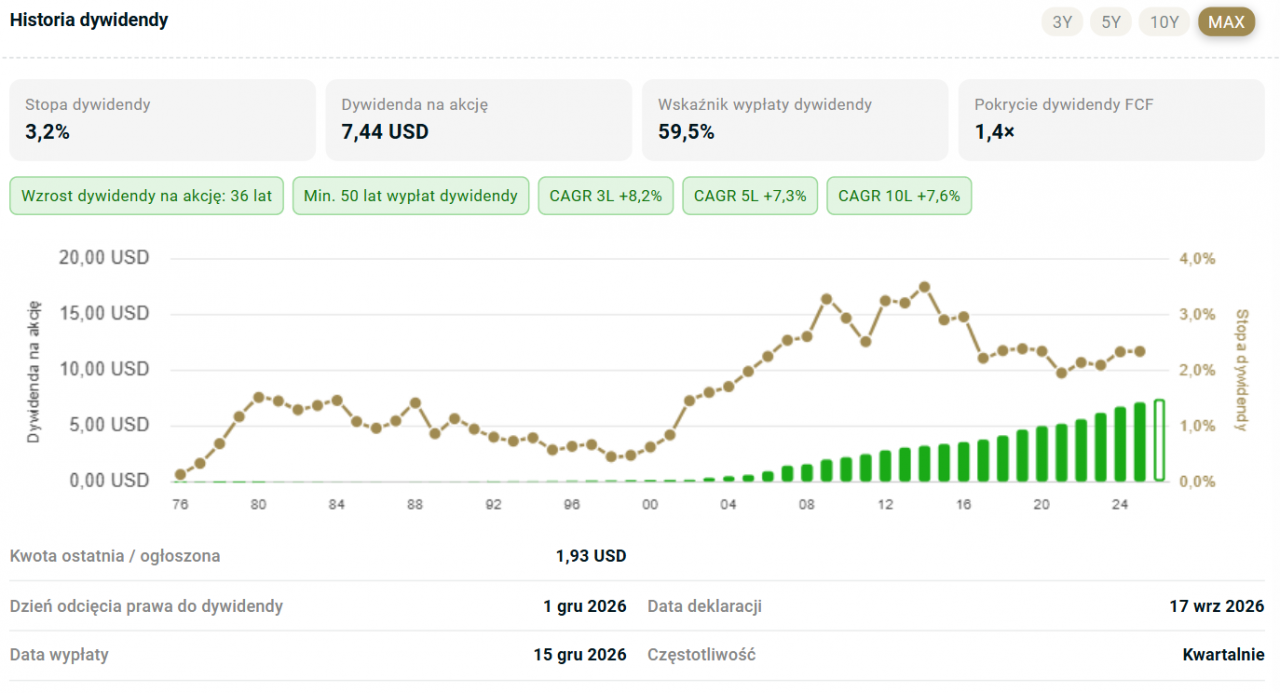
Z kolei z poziomu całego portfela w Portfeo, dywidendy są rozliczane automatycznie wraz z potrąceniem odpowiednich podatków. Co więcej, możemy również ustalić preferowaną stawkę podatku dla danego portfela, dzięki czemu możemy wygodne odtworzyć portfele IKE i IKZE.
Życie z dywidend – podsumowanie
Strategia dywidendowa to piękna lekcja pokory i szkoła cierpliwości. Na początku rynkowej drogi wpływy z dywidend z trudem pokryją koszt miesięcznego abonamentu za telefon komórkowy. Z biegiem lat jednak, dzięki potędze procentu składanego, regularnemu reinwestowaniu wpływów w akcje, podwyżkom dywidend ze strony spółek i roztropnemu lokowaniu kapitału w rachunkach takich jak IKE, ten mały strumień gotówki stanie się szeroką i odporną na kryzysy rzeką.
Odrzućcie w kąt marketingowe pułapki rynkowe kuszące 15-procentowymi stopami zwrotu na rzecz "nudnych", dojrzałych biznesów o zdrowych wskaźnikach Payout Ratio, generujących rzetelny FCF. Regularne weryfikowanie tych parametrów z użyciem inteligentnych narzędzi to gwarancja, że Wasze marzenie o finansowej niezależności nie spłonie przy pierwszym giełdowym krachu.
FAQ: Najczęściej zadawane pytania o inwestowanie dywidendowe
Czym jest tzw. dzień odcięcia dywidendy (Ex-Dividend Date)?
To data absolutnie krytyczna w kalendarzu każdego inwestora. Jest to dzień, w którym giełda technicznie "odcina" uprawnienie do otrzymania dywidendy od samej akcji. Aby nabyć prawo do otrzymania nadchodzącej wpłaty, musicie posiadać na rachunku kupione i rozliczone akcje najpóźniej na zakończenie sesji giełdowej w dniu bezpośrednio poprzedzającym datę ex-dividend. Akcje kupione dokładnie w samym dniu odcięcia (lub później) nie dają już prawa do gotówki w bieżącym cyklu.
Dlaczego kurs akcji spada po wypłacie dywidendy?
Matematyka rynkowa jest sprawiedliwa i nieubłagana. Rano, na samym otwarciu sesji giełdowej w dniu ex-dividend, kurs akcji spółki jest automatycznie przez giełdę korygowany w dół dokładnie o kwotę brutto przyznanej dywidendy. Jeśli akcje kosztowały wczoraj 100 zł, a firma wypłaca dziś 5 zł zysku na akcję, kurs otwarcia sesji wyniesie techniczne 95 zł. Jest to całkowicie naturalny mechanizm zabezpieczający, zapobiegający darmowym arbitrażom inwestorów kupujących akcje "tylko na jeden dzień" dla zgarnięcia gotówki.
Co to jest wskaźnik Yield on Cost (YOC)?
To prawdopodobnie najbardziej motywujący wskaźnik dla długoterminowego inwestora. Yield on Cost pokazuje stopę dywidendy liczoną wyłącznie w stosunku do naszej pierwotnej ceny zakupu, a nie obecnej ceny giełdowej. Jeśli kupiliśmy akcje firmy X wiele lat temu za 50 zł (gdy wypłacała 2 zł dywidendy = 4% yield), a dziś firma wypłaca 10 zł rocznej dywidendy (jej biznes urósł), to nasza osobista stopa YOC wynosi potężne 20% (10 zł / 50 zł). Ten wskaźnik wspaniale pokazuje nagrodę, jaka płynie z wczesnego zakupu firm, które agresywnie podnoszą wypłaty przez dekady.