Jak analizować spółkę giełdową? Kluczowe wskaźniki, które naprawdę mają znaczenie
Poznaj ważne wskaźniki fundamentalne (FCF, Payout Ratio, zadłużenie) i naucz się odróżniać zdrowy biznes od pułapki. Sprawdź, jak Portfeo ułatwia analizę z porównaniami vs historia i peers.
Gdy zaczynamy budować portfel, bardzo szybko pojawia się pokusa, by podejmować decyzje głównie na podstawie wykresu, ostatniego komunikatu spółki albo tego, że „akcje mocno spadły, więc muszą być tanie”. Problem polega na tym, że cena w krótkim terminie odzwierciedla przede wszystkim emocje, przepływy kapitału i aktualną narrację, a nie rzeczywistą zdolność firmy do generowania gotówki przez kolejne lata. Dopiero gdy spojrzymy na fundamenty – na to, ile realnej gotówki zostaje w kasie, jak spółka zarządza długiem i czy jej model biznesowy jest odporny na gorsze warunki – zaczynamy odróżniać biznesy, które mogą budować wartość przez dekadę, od tych, które tylko chwilowo wyglądają atrakcyjnie.
W tym artykule rozkładamy analizę fundamentalną na czynniki pierwsze. Pokazujemy, które wskaźniki naprawdę mają znaczenie, jak je czytać w kontekście historii spółki i konkurencji, gdzie leżą czerwone flagi oraz jak unikać najczęstszych pułapek. Przy okazji zobaczymy, w jaki sposób moduł „Analiza spółki” w Portfeo pozwala nam zebrać te dane w jednym miejscu, automatycznie zestawić je z historią i peerami oraz od razu połączyć z naszym rzeczywistym portfelem.
Od perspektywy zarządu do perspektywy inwestora
Aby zrozumieć, po co w ogóle patrzymy na fundamenty, warto na chwilę spojrzeć na spółkę oczami jej zarządu. Firma kończy rok obrotowy z wypracowanym zyskiem netto. Stoi wtedy przed wyborem: zatrzymać gotówkę i reinwestować ją w rozwój, czy podzielić się częścią zysku z akcjonariuszami. W spółkach wzrostowych zwykle dominuje pierwsza opcja – kapitał jest potrzebny na ekspansję. W dojrzałych biznesach możliwości skokowego wzrostu są ograniczone, więc zarząd częściej decyduje się na dywidendę albo skup akcji własnych.
Dla nas jako inwestorów kluczowe jest jednak coś innego: czy ten zysk, który widzimy w raporcie, jest realny. Księgowe zyski można w pewnym stopniu kształtować – przez amortyzację, odpisy, przeszacowania czy jednorazowe zdarzenia. Dywidendy i realne inwestycje płaci się natomiast z gotówki. Dlatego analiza fundamentalna nie zaczyna się od pytania „ile spółka zarobiła”, tylko od pytania „ile gotówki naprawdę zostało w kasie po opłaceniu wszystkiego, co było niezbędne do prowadzenia biznesu”.
Free Cash Flow – prawdziwy test jakości biznesu
Free Cash Flow (FCF), czyli wolne przepływy pieniężne, to jeden z najważniejszych wskaźników, na które patrzymy. Pokazuje on, ile gotówki spółka wygenerowała po opłaceniu kosztów operacyjnych i niezbędnych wydatków na infrastrukturę (CAPEX). To pieniądze, które firma może przeznaczyć na dywidendy, spłatę długu, skup akcji własnych albo dalszy rozwój – bez konieczności sięgania po dodatkowe finansowanie.
Dlaczego to takie ważne? Bo zysk netto może być dodatni, a jednocześnie FCF ujemny lub bardzo słaby. Firma może pokazywać papierowe zyski, ale jednocześnie spalać gotówkę na inwestycje, które nie przynoszą zwrotu, albo na pokrycie rosnących kosztów. Jeśli przez kilka lat FCF jest systematycznie niższy od zysku netto, a spółka nadal wypłaca wysoką dywidendę, pojawia się ryzyko, że wypłaty są finansowane długiem albo wyprzedażą majątku.
Bezpieczna spółka to taka, której kwota dywidendy (jeśli jest wypłacana) jest w pełni pokryta przez FCF z tego samego roku. Gdy FCF regularnie rośnie i wyraźnie przewyższa wypłaty, mamy do czynienia z biznesem, który generuje nadwyżki. Gdy natomiast FCF spada, a dywidenda pozostaje wysoka, to wyraźna czerwona flaga. W Portfeo moduł analizy spółki automatycznie pokazuje pokrycie dywidendy z FCF i historię przepływów, dzięki czemu od razu widzimy, czy wypłaty są zrównoważone, czy firma zaczyna „pożyczać” na dywidendę.
Payout Ratio – pierwsze sito selekcji
Jeśli spółka wypłaca dywidendę, kolejnym kluczowym wskaźnikiem jest Payout Ratio, czyli wskaźnik wypłaty. Mówi nam, jaki procent zysku netto (albo, lepiej, FCF) firma przeznacza na dywidendę. Bezpieczny poziom to zwykle 40–60%. Firma dzieli się zyskiem z akcjonariuszami, ale jednocześnie zostawia sobie poduszkę finansową na spłatę długów, inwestycje i ewentualne gorsze lata. Gdy Payout Ratio przekracza 80%, pojawia się sygnał ostrzegawczy. Nawet niewielki spadek zysków może sprawić, że spółka będzie zmuszona ściąć dywidendę. Poziom powyżej 100% jest już patologiczny – oznacza, że firma wypłaca więcej gotówki, niż zarabia. Takie wypłaty są zwykle finansowane długiem, sprzedażą aktywów albo emisją nowych akcji, co z definicji nie jest zrównoważone.
Przykład: spółka wypracowała 100 mln zł zysku netto i 85 mln zł FCF. Wypłaca 40 mln zł dywidendy. Payout Ratio względem zysku wynosi 40%, a względem FCF około 47%. To zdrowy poziom. Gdyby FCF spadł do 25 mln zł przy tej samej dywidendzie, Payout Ratio względem gotówki skoczyłby powyżej 150% – to już wyraźna czerwona flaga. W Portfeo historia dywidend pokazuje nie tylko stopę, ale też Payout Ratio i pokrycie z FCF na przestrzeni lat, co pozwala szybko wychwycić pogorszenie sytuacji.
Zadłużenie i zdolność do obsługi odsetek
Nawet solidny FCF może nie wystarczyć, jeśli spółka jest mocno zadłużona. Wysokie stopy procentowe szybko podnoszą koszty obsługi długu i mogą zjeść znaczną część gotówki, która wcześniej szła na dywidendy albo inwestycje. Dlatego sprawdzamy zarówno poziom zadłużenia (Debt/Equity lub Debt/EBITDA), jak i zdolność do obsługi odsetek (Interest Coverage).
Spółki z niskim zadłużeniem i wysokim pokryciem odsetek są bardziej odporne na trudniejsze warunki. Gdy Debt/Equity jest wysoki, a Interest Coverage niski, nawet niewielkie pogorszenie wyników operacyjnych może wymusić cięcia wydatków, w tym dywidend. W skrajnych przypadkach może dojść do konieczności refinansowania długu na gorszych warunkach. W module analizy Portfeo wskaźniki bilansowe są zestawiane zarówno z historią samej spółki (vs 5Y), jak i z konkurencją (vs peers), dzięki czemu od razu widzimy, czy poziom długu jest typowy dla branży, czy spółka wyraźnie odstaje.
ROE, marże i kontekst branżowy
Return on Equity (ROE) pokazuje, jak efektywnie spółka wykorzystuje kapitał własny. Wysoki i stabilny ROE w długim okresie jest dobrym znakiem, ale warto pamiętać, że może być podbijany przez wysokie zadłużenie. Dlatego zawsze oglądamy go razem z poziomem długu.
Marże operacyjne i netto mówią nam o sile konkurencyjnej. Spółka, która przez lata utrzymuje stabilne marże mimo rosnącej konkurencji albo inflacji kosztów, zwykle ma przewagę – czy to w postaci skali, silnej marki, barier wejścia, czy efektywności operacyjnej. Skok marży może być efektem zdarzenia jednorazowego, dlatego lepiej patrzeć na trend wieloletni. Ważny jest też kontekst branżowy. To, co wygląda dobrze w branży o niższych koszta stałych (np. software), w branży kapitałochłonnej (np. przemysł ciężki) może być przeciętne. Dlatego porównujemy wskaźniki nie tylko z historią samej spółki, ale też z konkurentami.
Najczęstsze pułapki, których warto unikać
Jedną z najczęstszych pułapek jest skupianie się wyłącznie na niskim P/E. Niski wskaźnik Cena/Zysk może oznaczać okazję, ale równie dobrze może sygnalizować problemy, które rynek już zdążył wycenić – spadające zyski, rosnące długi, utratę udziałów rynkowych. Bez sprawdzenia FCF, Payout Ratio i zadłużenia niski P/E niewiele nam mówi. Inną pułapką jest kupowanie na podstawie „dobrych wiadomości” bez weryfikacji fundamentów. Kontrakt, nowy produkt czy pozytywna rekomendacja mogą chwilowo podbić kurs, ale jeśli fundamenty pozostaną przeciętne, efekt jest zwykle krótkotrwały. Wreszcie – ignorowanie kontekstu branżowego i historycznego. Spółka może wyglądać tanio na tle własnej historii, ale drogo na tle konkurentów, albo odwrotnie.
Jak Portfeo pomaga nam w analizie
Ręczne zbieranie danych z raportów, porównywanie wskaźników z historią i konkurencją oraz śledzenie ich w czasie jest czasochłonne. W Portfeo moduł „Analiza spółki” zbiera kluczowe wskaźniki w jednym miejscu i od razu nadaje im kontekst. Widzimy nie tylko aktualne wartości P/E, P/FCF, marż, FCF czy zadłużenia, ale też to, jak wypadają one na tle mediany z ostatnich 5 lat oraz na tle bezpośrednich rywali. Historia przychodów, zysków, FCF i EPS jest prezentowana z wyliczonym CAGR, a historia dywidend pokazuje stopę, Payout Ratio i pokrycie z FCF.
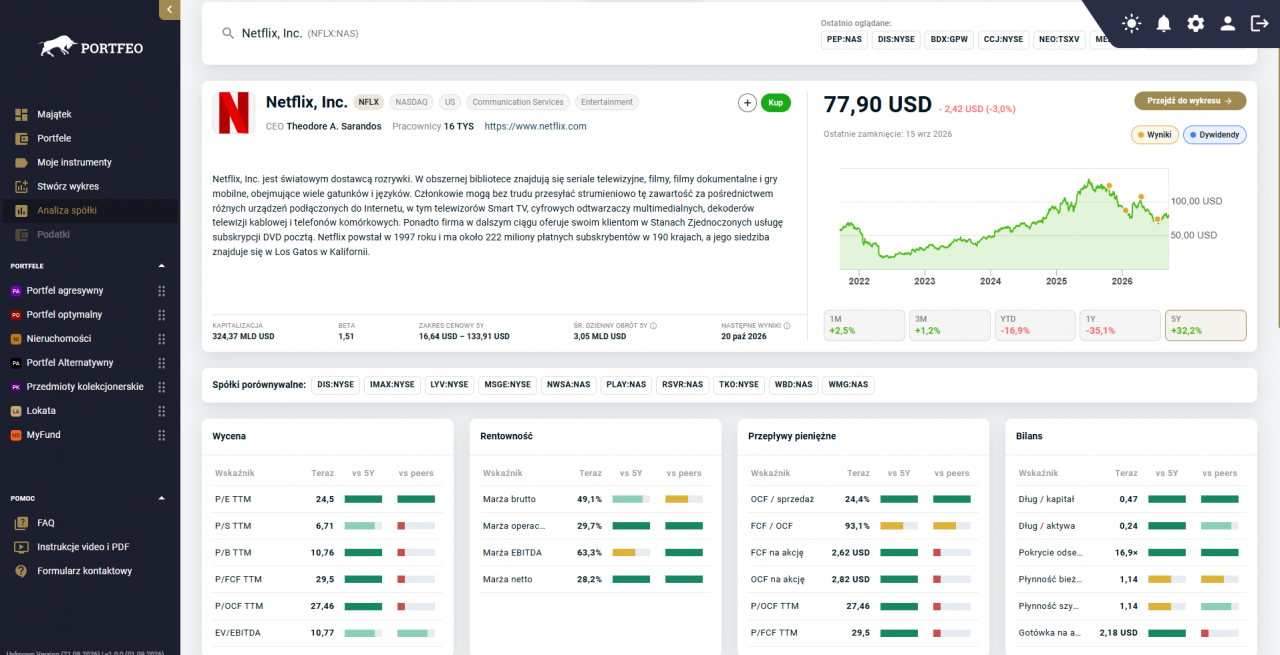
Z poziomu analizy możemy jednym kliknięciem przejść do wykresu, dodać spółkę do listy obserwowanych albo od razu wprowadzić transakcję zakupu do naszego portfela. Dzięki temu nie skaczemy między arkuszami, raportami i różnymi serwisami – wszystko dzieje się w jednym miejscu i jest od razu zestawione z naszym rzeczywistym majątkiem.
FAQ
Czy analiza fundamentalna działa w krótkim terminie?
Nie. Analiza fundamentalna to narzędzie przede wszystkim do długoterminowego inwestowania. Na krótkim terminie dominują emocje, newsy, przepływy kapitału i narracje, które potrafią znacząco odbiegać od rzeczywistej wartości spółki. Fundamenty zaczynają mieć większe znaczenie dopiero w horyzoncie kilku lat, gdy rynek stopniowo koryguje wycenę w kierunku rzeczywistej zdolności firmy do generowania gotówki. Dlatego spółki o słabych fundamentach mogą przez jakiś czas rosnąć, a solidne biznesy – spadać, zanim sytuacja się odwróci. Regularne sprawdzanie FCF, Payout Ratio i zadłużenia pomaga nam jednak wychwycić pogorszenie sytuacji zanim stanie się ono widoczne w cenie.
Gdzie znaleźć dane do analizy?
Podstawowym źródłem są raporty finansowe spółek publikowane przez emitentów – kwartalne i roczne. Zawierają one rachunek zysków i strat, bilans oraz rachunek przepływów pieniężnych, z których możemy wyciągnąć FCF, zadłużenie i inne kluczowe dane. Dodatkowo możemy korzystać z narzędzi takich jak Portfeo, które agregują te wskaźniki, automatycznie porównują je z historią spółki (vs 5Y) i z konkurencją (vs peers), pokazują historię dywidend z pokryciem z FCF oraz łączą wszystko z naszym portfelem. Dzięki temu nie musimy ręcznie zbierać danych z wielu miejsc i przeliczać ich samodzielnie.
Czy Portfeo zastępuje własną analizę?
Nie. Portfeo ułatwia i przyspiesza proces – zbiera dane, nadaje im kontekst historyczny i branżowy, pokazuje pokrycie dywidendy z FCF i zestawia spółkę z naszym portfelem – ale nie zastępuje naszego myślenia. Aplikacja dostarcza uporządkowane informacje i ostrzeżenia (np. gdy Payout Ratio lub pokrycie FCF wygląda niebezpiecznie), jednak decyzje inwestycyjne nadal podejmujemy sami na podstawie tych danych oraz własnej strategii i tolerancji ryzyka. Narzędzie pomaga unikać błędów wynikających z braku danych lub braku kontekstu, ale nie zwalnia z odpowiedzialności za ostateczny wybór.
Jak często powinniśmy weryfikować fundamenty spółek w portfelu?
Wystarczy kwartalnie, po publikacji wyników. Nie musimy śledzić każdej wiadomości. Chodzi o to, żeby sprawdzić, czy FCF nadal pokrywa dywidendę (jeśli jest), czy Payout Ratio nie zbliża się do niebezpiecznych poziomów, czy zadłużenie nie rośnie w sposób niekontrolowany i czy wskaźniki nie odbiegają wyraźnie od historii spółki lub konkurencji. W Portfeo historia dywidend i wskaźniki vs 5Y / vs peers pozwalają zrobić to szybko. Regularna, spokojna weryfikacja pozwala wychwycić pogorszenie zanim stanie się problemem, bez wpadania w pułapkę codziennego śledzenia kursu.
Podsumowanie
Świadoma analiza spółki to nie magia ani zbiór skomplikowanych wzorów. To systematyczne patrzenie na prawdziwą gotówkę, którą firma generuje, na sposób, w jaki zarządza długiem, i na jakość jej modelu biznesowego w dłuższym horyzoncie. Free Cash Flow, Payout Ratio i poziom zadłużenia to pierwsze sito, przez które warto przepuszczać spółki. Reszta wskaźników nabiera sensu dopiero wtedy, gdy te podstawowe elementy wyglądają zdrowo – szczególnie gdy analizujemy je w kontekście historii spółki i jej konkurentów.
Narzędzia takie jak Portfeo pozwalają nam robić to szybciej i z pełniejszym kontekstem: automatyczne porównania vs 5Y i vs peers, historia dywidend z pokryciem z FCF, wyliczony CAGR oraz bezpośrednie połączenie z portfelem oszczędzają czas i zmniejszają ryzyko przeoczenia istotnych sygnałów. Ostatecznie jednak to my decydujemy, które biznesy chcemy mieć w majątku na lata, a które lepiej omijać. Im wcześniej zaczniemy patrzeć na fundamenty zamiast wyłącznie na cenę, tym mniejsze ryzyko, że zbudujemy portfel pełen atrakcyjnie wyglądających pułapek.